Domain durchschnittstemperatur.de kaufen?
Wir ziehen mit dem Projekt
durchschnittstemperatur.de um.
Sind Sie am Kauf der Domain
durchschnittstemperatur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain durchschnittstemperatur.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **

Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Freund, Michael: Klimazonen an StationenKlimazonen an Stationen , Dieses Arbeitsheft ist speziell für den Einsatz in der Sekundarstufe, insbesondere in den Klassen 5 bis 10, konzipiert. Die Arbeitsblätter umfassen fertige Stationen zu verschiedenen Themenbereichen, die jeweils mit informativen Texten und darauf abgestimmten Aufgabenstellungen versehen sind. Die Stationen sind in drei Niveaustufen unterteilt, was eine optimale Differenzierung ermöglicht und sich hervorragend für das selbstständige Arbeiten eignet. Auf der Rückseite jeder Station befinden sich die Lösungen, sodass eine Selbstkontrolle jederzeit möglich ist. Das Buch bietet eine übersichtliche Darstellung der Klimazonen der Erde von Norden nach Süden. Besonders interessant sind die klimatischen Effekte, die durch die großen Landmassen Asiens im Norden und die größeren Wassermengen im Süden entstehen. Diese Themen werden auf die verschiedenen Niveaustufen verteilt und in einzelnen Stationen behandelt. Dabei werden auch die Auswirkungen auf Lebensräume, Kulturen und die Wirtschaft, sowohl in ihrer aktuellen Form als auch in der Veränderung, anschaulich erklärt. Durch diese strukturierte Herangehensweise wird auch bei weniger motivierten Schülern das Interesse geweckt. 72 Seiten, mit Lösungen , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 2. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: Stationenlernen##, Autoren: Freund, Michael, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 72, Abbildungen: zahlreiche schwarz-w. Illustr., Keyword: Differenzierung; Erdkunde; Freiarbeit; Geographie; Klasse 10; Klasse 5; Klasse 6; Klasse 7; Klasse 8; Klasse 9; Klimazonen; Kopiervorlagen; Niveaustufen; Sekundarstufe; Stationenlernen, Fachschema: Geografie / Lehrermaterial~Klima, Bildungsmedien Fächer: Erdkunde, Geographie ~Umwelttechnik, Region: Klimazonen, Klimagebiete, Bildungszweck: für die Sekundarstufe I, Interesse Alter: empfohlenes Alter: ab 10 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 10, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen: Geographie, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohl Verlag, Verlag: Kohl Verlag, Verlag: KOHL VERLAG e.K. Der Verlag mit dem Baum, Länge: 207, Breite: 293, Höhe: 10, Gewicht: 254, Produktform: Klappenbroschur, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 293297621,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verschonung von Betriebsvermögen bei der Erbschaftsteuer/Schenkungssteuer, Taschenbuch von Markus Wurm, GRIN, 978-3-656-91846-2Verschonung Von Betriebsvermögen Bei Der Erbschaftsteuer/schenkungssteuer, Taschenbuch Von Markus Wurm, Grin, 978-3-656-91846-2, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ertrags- und Schenkungssteuer auf verdeckte Gewinnausschüttungen, Taschenbuch von Justus Weise, AV Akademikerverlag, 978-620-2-21697-5Ertrags- Und Schenkungssteuer Auf Verdeckte Gewinnausschüttungen, Taschenbuch Von Justus Weise, Av Akademikerverlag, 978-620-2-21697-5, Seitenanzahl: 5632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **

Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Wie viel Prozent sind Schenkungssteuer?
Die Schenkungssteuer variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie nach dem Wert der Schenkung. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7% und 30%. Für enge Verwandte wie Kinder oder Ehepartner gelten in der Regel niedrigere Steuersätze als für entferntere Verwandte oder Nicht-Verwandte. Es ist wichtig, die genauen Regelungen und Freibeträge für Schenkungen zu beachten, um die Schenkungssteuer korrekt zu berechnen. In jedem Fall empfiehlt es sich, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um mögliche Steuervorteile optimal zu nutzen. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Wetter, Klima, Klimawandel, Fachbücher von Harald Frater, Nadja Podbregar, Karsten SchwankeDas Wetter ist ein beliebter Gesprächsstoff und gibt Anlass zu vielen Spekulationen. Warum ist der Sommer wieder verregnet oder der Winter zu mild? Warum gibt es verheerende Hitzeperioden und lebensfeindliche Kälterekorde? Rund um das tägliche Wetter, aber auch über die langfristige Klimaentwicklung informiert Sie der bekannte ZDF-Wetterexperte Dieter Walch anschaulich und verständlich. Einprägsame Fotoserien und Grafiken machen die Prozesse deutlich. Eine ebenso informative wie unterhaltsame Einführung in die moderne Klima- und Wetterkunde für Schüler, Lehrer, Studenten und alle, die mehr über das Wettergeschehen wissen wollen.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundbegriffe der Umweltpsychologie: Stressoren (Klima, Hitze, Kälte, Gerüche, Schadstoffe), Taschenbuch von Malgorzata Swietlik, GRIN,Grundbegriffe Der Umweltpsychologie: Stressoren (klima, Hitze, Kälte, Gerüche, Schadstoffe), Taschenbuch Von Malgorzata Swietlik, Grin, 978-3-640-89593-9, Seitenanzahl: 2016,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Freund, Michael: Klimazonen an StationenKlimazonen an Stationen , Dieses Arbeitsheft ist speziell für den Einsatz in der Sekundarstufe, insbesondere in den Klassen 5 bis 10, konzipiert. Die Arbeitsblätter umfassen fertige Stationen zu verschiedenen Themenbereichen, die jeweils mit informativen Texten und darauf abgestimmten Aufgabenstellungen versehen sind. Die Stationen sind in drei Niveaustufen unterteilt, was eine optimale Differenzierung ermöglicht und sich hervorragend für das selbstständige Arbeiten eignet. Auf der Rückseite jeder Station befinden sich die Lösungen, sodass eine Selbstkontrolle jederzeit möglich ist. Das Buch bietet eine übersichtliche Darstellung der Klimazonen der Erde von Norden nach Süden. Besonders interessant sind die klimatischen Effekte, die durch die großen Landmassen Asiens im Norden und die größeren Wassermengen im Süden entstehen. Diese Themen werden auf die verschiedenen Niveaustufen verteilt und in einzelnen Stationen behandelt. Dabei werden auch die Auswirkungen auf Lebensräume, Kulturen und die Wirtschaft, sowohl in ihrer aktuellen Form als auch in der Veränderung, anschaulich erklärt. Durch diese strukturierte Herangehensweise wird auch bei weniger motivierten Schülern das Interesse geweckt. 72 Seiten, mit Lösungen , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 2. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: Stationenlernen##, Autoren: Freund, Michael, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 72, Abbildungen: zahlreiche schwarz-w. Illustr., Keyword: Differenzierung; Erdkunde; Freiarbeit; Geographie; Klasse 10; Klasse 5; Klasse 6; Klasse 7; Klasse 8; Klasse 9; Klimazonen; Kopiervorlagen; Niveaustufen; Sekundarstufe; Stationenlernen, Fachschema: Geografie / Lehrermaterial~Klima, Bildungsmedien Fächer: Erdkunde, Geographie ~Umwelttechnik, Region: Klimazonen, Klimagebiete, Bildungszweck: für die Sekundarstufe I, Interesse Alter: empfohlenes Alter: ab 10 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 10, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen: Geographie, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohl Verlag, Verlag: Kohl Verlag, Verlag: KOHL VERLAG e.K. Der Verlag mit dem Baum, Länge: 207, Breite: 293, Höhe: 10, Gewicht: 254, Produktform: Klappenbroschur, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 293297621,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Verschonung von Betriebsvermögen bei der Erbschaftsteuer/Schenkungssteuer, Taschenbuch von Markus Wurm, GRIN, 978-3-656-91846-2Verschonung Von Betriebsvermögen Bei Der Erbschaftsteuer/schenkungssteuer, Taschenbuch Von Markus Wurm, Grin, 978-3-656-91846-2, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ertrags- und Schenkungssteuer auf verdeckte Gewinnausschüttungen, Taschenbuch von Justus Weise, AV Akademikerverlag, 978-620-2-21697-5Ertrags- Und Schenkungssteuer Auf Verdeckte Gewinnausschüttungen, Taschenbuch Von Justus Weise, Av Akademikerverlag, 978-620-2-21697-5, Seitenanzahl: 5632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Kälte-/Klima-Werkzeugkoffer 86tlg. - 15504entsprechende Grundausstattung für den Anwendungsbereich der Kälte- und Klimainstallationteilweise bestückt mit isolierten Werkzeugen und geprüft nach DIN EN/IEC 60900mit seinen 86 Teilen bietet dieser Werkzeug-Satz eine breite Auswahl an Werkzeugen und ist für viele Anwendungen geeignetim stabilen Hartschalenkoffer aus ABS Kunststoff mit verstärkten Ecken, die das Gehäuse vor Schäden schützen und es besonders langlebig machenwährend des Transports sind alle im Koffer enthaltenen Teile durch elastische Gurte und Klettverschlüsse gut geschützt und an ihren Plätzen gesichertWerkzeugtafeln aus schmutzabweisend beschichteten MDF Holzfaserplatteneine EPE Schaumeinlage aus robustem, hochwertigem Hartschaum verklebt im Bodenbereich bietet jedem Werkzeug seinen festen PlatzSteckschlüssel-Einsätze, Umschaltknarre, VDE-Zangen, VDE-Schraubendreher, Splintentreiber und Doppel-Maulschlüssel gefertigt aus Chrom-Vanadium StahlOberflächenvergütung: verchromt, mattWinkelschlüssel und Bit-Einsätze aus hochwertigem Chrom-Vanadium Stahl (S2)Lieferumfang:1 Umschaltknarre | feinverzahnt | Abtrieb Außenvierkant 6,3 mm (1/4") (Art. 630)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4 mm (Art. 2344)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4,5 mm (Art. 2339)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5 mm (Art. 2345)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5,5 mm (Art. 2343)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 6 mm (Art. 2346)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 7 mm (Art. 2347)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 8 mm (Art. 2348)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 9 mm (Art. 2349)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 10 mm (Art. 2350)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 11 mm (Art. 2351)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 12 mm (Art. 2352)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 13 mm (Art. 2353)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 14 mm (Art. 2354)1 Drehgriff | Abtrieb Außenvierkant 6,3 mm (1/4") | 150 mm (Art. 216)1 Kardangelenk | 6,3 mm (1/4") (Art. 250)1 Bit-Knarren-Adapter | Außensechskant 6,3 mm (1/4") - Außenvierkant 6,3 mm (1/4") | 30 mm (Art. 8202)1 Flexible Verlängerung | 6,3 mm (1/4") | 150 mm (Art. 2320)1 Kipp-Verlängerung | 6,3 mm (1/4") | 50 mm (Art. 2232)1 Kipp-Verlängerung | 6,3 mm (1/4") | 100 mm (Art. 2231)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 4 mm (Art. 2493)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 5,5 mm (Art. 2494)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 6,5 mm (Art. 2495)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 7 mm (Art. 2496)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH1 (Art. 2487)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH2 (Art. 2488)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH3 (Art. 2489)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ1 (Art. 2490)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ2 (Art. 2491)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ3 (Art. 2492)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 3 mm (Art. 2497)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 4 mm (Art. 2498)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 5 mm (Art. 2499)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 6 mm (Art. 2500)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 7 mm (Art. 2501)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 8 mm (Art. 2502)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T10 (Art. 2357)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T20 (Art. 2359)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T25 (Art. 2360)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T30 (Art. 2362)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T40 (Art. 2363)1 Hand-Blechschälbohrer | 3 - 12 mm (Art. 8892)1 Winkelschlüssel-Satz | kurz | Innensechskant 1,5 - 10 mm | 9-tlg. (Art. 807)1 Rohr-Biegezange | für Rohr-Ø 3 - 4,75 - 6 mm (Art. 8228)1 Doppel-Maulschlüssel | SW 6x7 mm (Art. 30606)1 Doppel-Maulschlüssel | SW 8x9 mm (Art. 30608)1 Doppel-Maulschlüssel | SW 10x11 mm (Art. 30610)1 Doppel-Maulschlüssel | SW 12x13 mm (Art. 30612)1 Doppel-Maulschlüssel | SW 14x15 mm (Art. 30614)1 Doppel-Maulschlüssel | SW 16x17 mm (Art. 30616)1 Doppel-Maulschlüssel | SW 18x19 mm (Art. 30618)1 Doppel-Maulschlüssel | SW 20x22 mm (Art. 30620)1 Doppel-Maulschlüssel | SW 21x23 mm (Art. 30621)1 Doppel-Maulschlüssel | SW 24x27 mm (Art. 30624)1 Doppel-Maulschlüssel | SW 25x28 mm (Art. 30625)1 Doppel-Maulschlüssel | SW 30x32 mm (Art. 30630)1 Rohr-Biegezange | 4,75 + 6 mm (Art. 8229)1 Rohrabschneider | Ø 3 - 35 mm / 1/8" - 1 3/8" (Art. 8341)1 Rohrabschneider | Ø 3 - 30 mm (Art. 9521)1 Schraubendreher | Schlitz 6 mm | Klingenlänge 38 mm (Art. 4903)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 38 mm (Art. 4909)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)1 Magnetheber | 650 mm | Zugkraft 3 kg (Art. 3188)1 Universal-Bördelgerät | verstellbar 4,7 - 16 mm (Art. 360)1 Aluminium-Sägebogen | 150 mm (Art. 2083)1 Rollbandmaß | 19 mm x 5 m (Art. 8394)1 Universal-Schere | Edelstahl | 180 mm (Art. 7962)1 Splintentreiber | 150 mm | 3 mm (Art. 1651-3)1 Splintentreiber | 150 mm | 4 mm (Art. 1651-4)1 Splintentreiber | 150 mm | 5 mm (Art. 1651-5)1 Splintentreiber | 150 mm | 6 mm (Art. 1651-6)1 Splintentreiber | 150 mm | 7 mm (Art. 1651-7)1 Splintentreiber | 150 mm | 8 mm (Art. 1651-8)1 Schlosserhammer | Hickory-Stiel | DIN 1041 | 300 g (Art. 52303)1 VDE-Wasserpumpenzange | 250 mm (Art. 7157)1 VDE-Seitenschneider | 160 mm (Art. 7154)1 VDE-Telefonzange | 160 mm (Art. 7151)1 VDE-Kombizange | 180 mm (Art. 7150)1 Spannungsprüfer | 120 - 250 V | 140 mm (Art. 725)1 VDE-Schraubendreher | Schlitz 3 mm | Klingenlänge 75 mm (Art. 4925)1 VDE-Schraubendreher | Schlitz 4 mm | Klingenlänge 100 mm (Art. 4924)1 VDE-Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4940)1 VDE-Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4941)1 VDE-Schraubendreher | Kreuzschlitz PH0 | Klingenlänge 75 mm (Art. 4942)1 VDE-Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4926)1 VDE-Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4927)1 ABS Kunststoff-Leerkoffer zu Art. 15504 (Art. 15504-1)MerkmaleBruttogewicht: 12304 g307,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
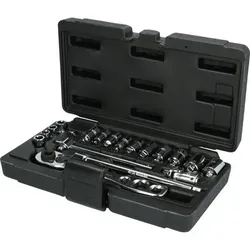
Kälte-Klima-Steckschlüssel-Satz, 19-teiligmetrische Größen für alle gängigen Absperrventile geeignet ideale Satzzusammenstellung für Kälte-Klima-Technik Größen 1/4“ + 5/16“ am Ratschenkopf Größen 8,5 + 13,0 mm, 3/8“ am Ratschengriff matt satiniert Chrom Vanadium in stabilem Kunststoffkoffer82,81 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
-
Wie viel Prozent sind Schenkungssteuer?
Die Schenkungssteuer variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie nach dem Wert der Schenkung. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7% und 30%. Für enge Verwandte wie Kinder oder Ehepartner gelten in der Regel niedrigere Steuersätze als für entferntere Verwandte oder Nicht-Verwandte. Es ist wichtig, die genauen Regelungen und Freibeträge für Schenkungen zu beachten, um die Schenkungssteuer korrekt zu berechnen. In jedem Fall empfiehlt es sich, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um mögliche Steuervorteile optimal zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.